Wie wir unsere Finanzen als Paar planen
Ein ausführlicher Blick auf unser System zur Finanzplanung – mit Budgets, Zielen, Schulden, Forderungen und wie Transaktionen alles miteinander verbinden.

Das Schöne daran ist, wie einfach unser Plan ist. Damit er funktioniert, brauchen wir nur eins: dass wir uns daran halten – und noch wichtiger, dass wir füreinander da sind.
Um das einzuordnen: Wir machen unsere gesamte Planung in heyFinance. Im Laufe eines Monats schaue ich wahrscheinlich 3–4 Mal in meinen heyFinance-Account. Das erste Mal bei unserem Geld-Date, das ungefähr 1–2 Stunden dauert. Danach logge ich mich im Monat noch 2–3 Mal ein, um nachzusehen, ob eine bestimmte Ausgabe eingeplant war, schnell eine neue Schuld oder Forderung einzutragen, oder einfach, um die schöne Oberfläche zu öffnen und mich darüber zu freuen, wie organisiert wir als Paar sind. Das dauert meistens 5–15 Minuten.
Um es ganz klar zu sagen: Mit Geld-Date meine ich die Zeit im Monat, in der wir uns zusammensetzen, um unsere Finanzen durchzugehen – schauen, was im Vormonat passiert ist, offene Finanzthemen besprechen, falls es welche gibt, und den neuen Monat planen.
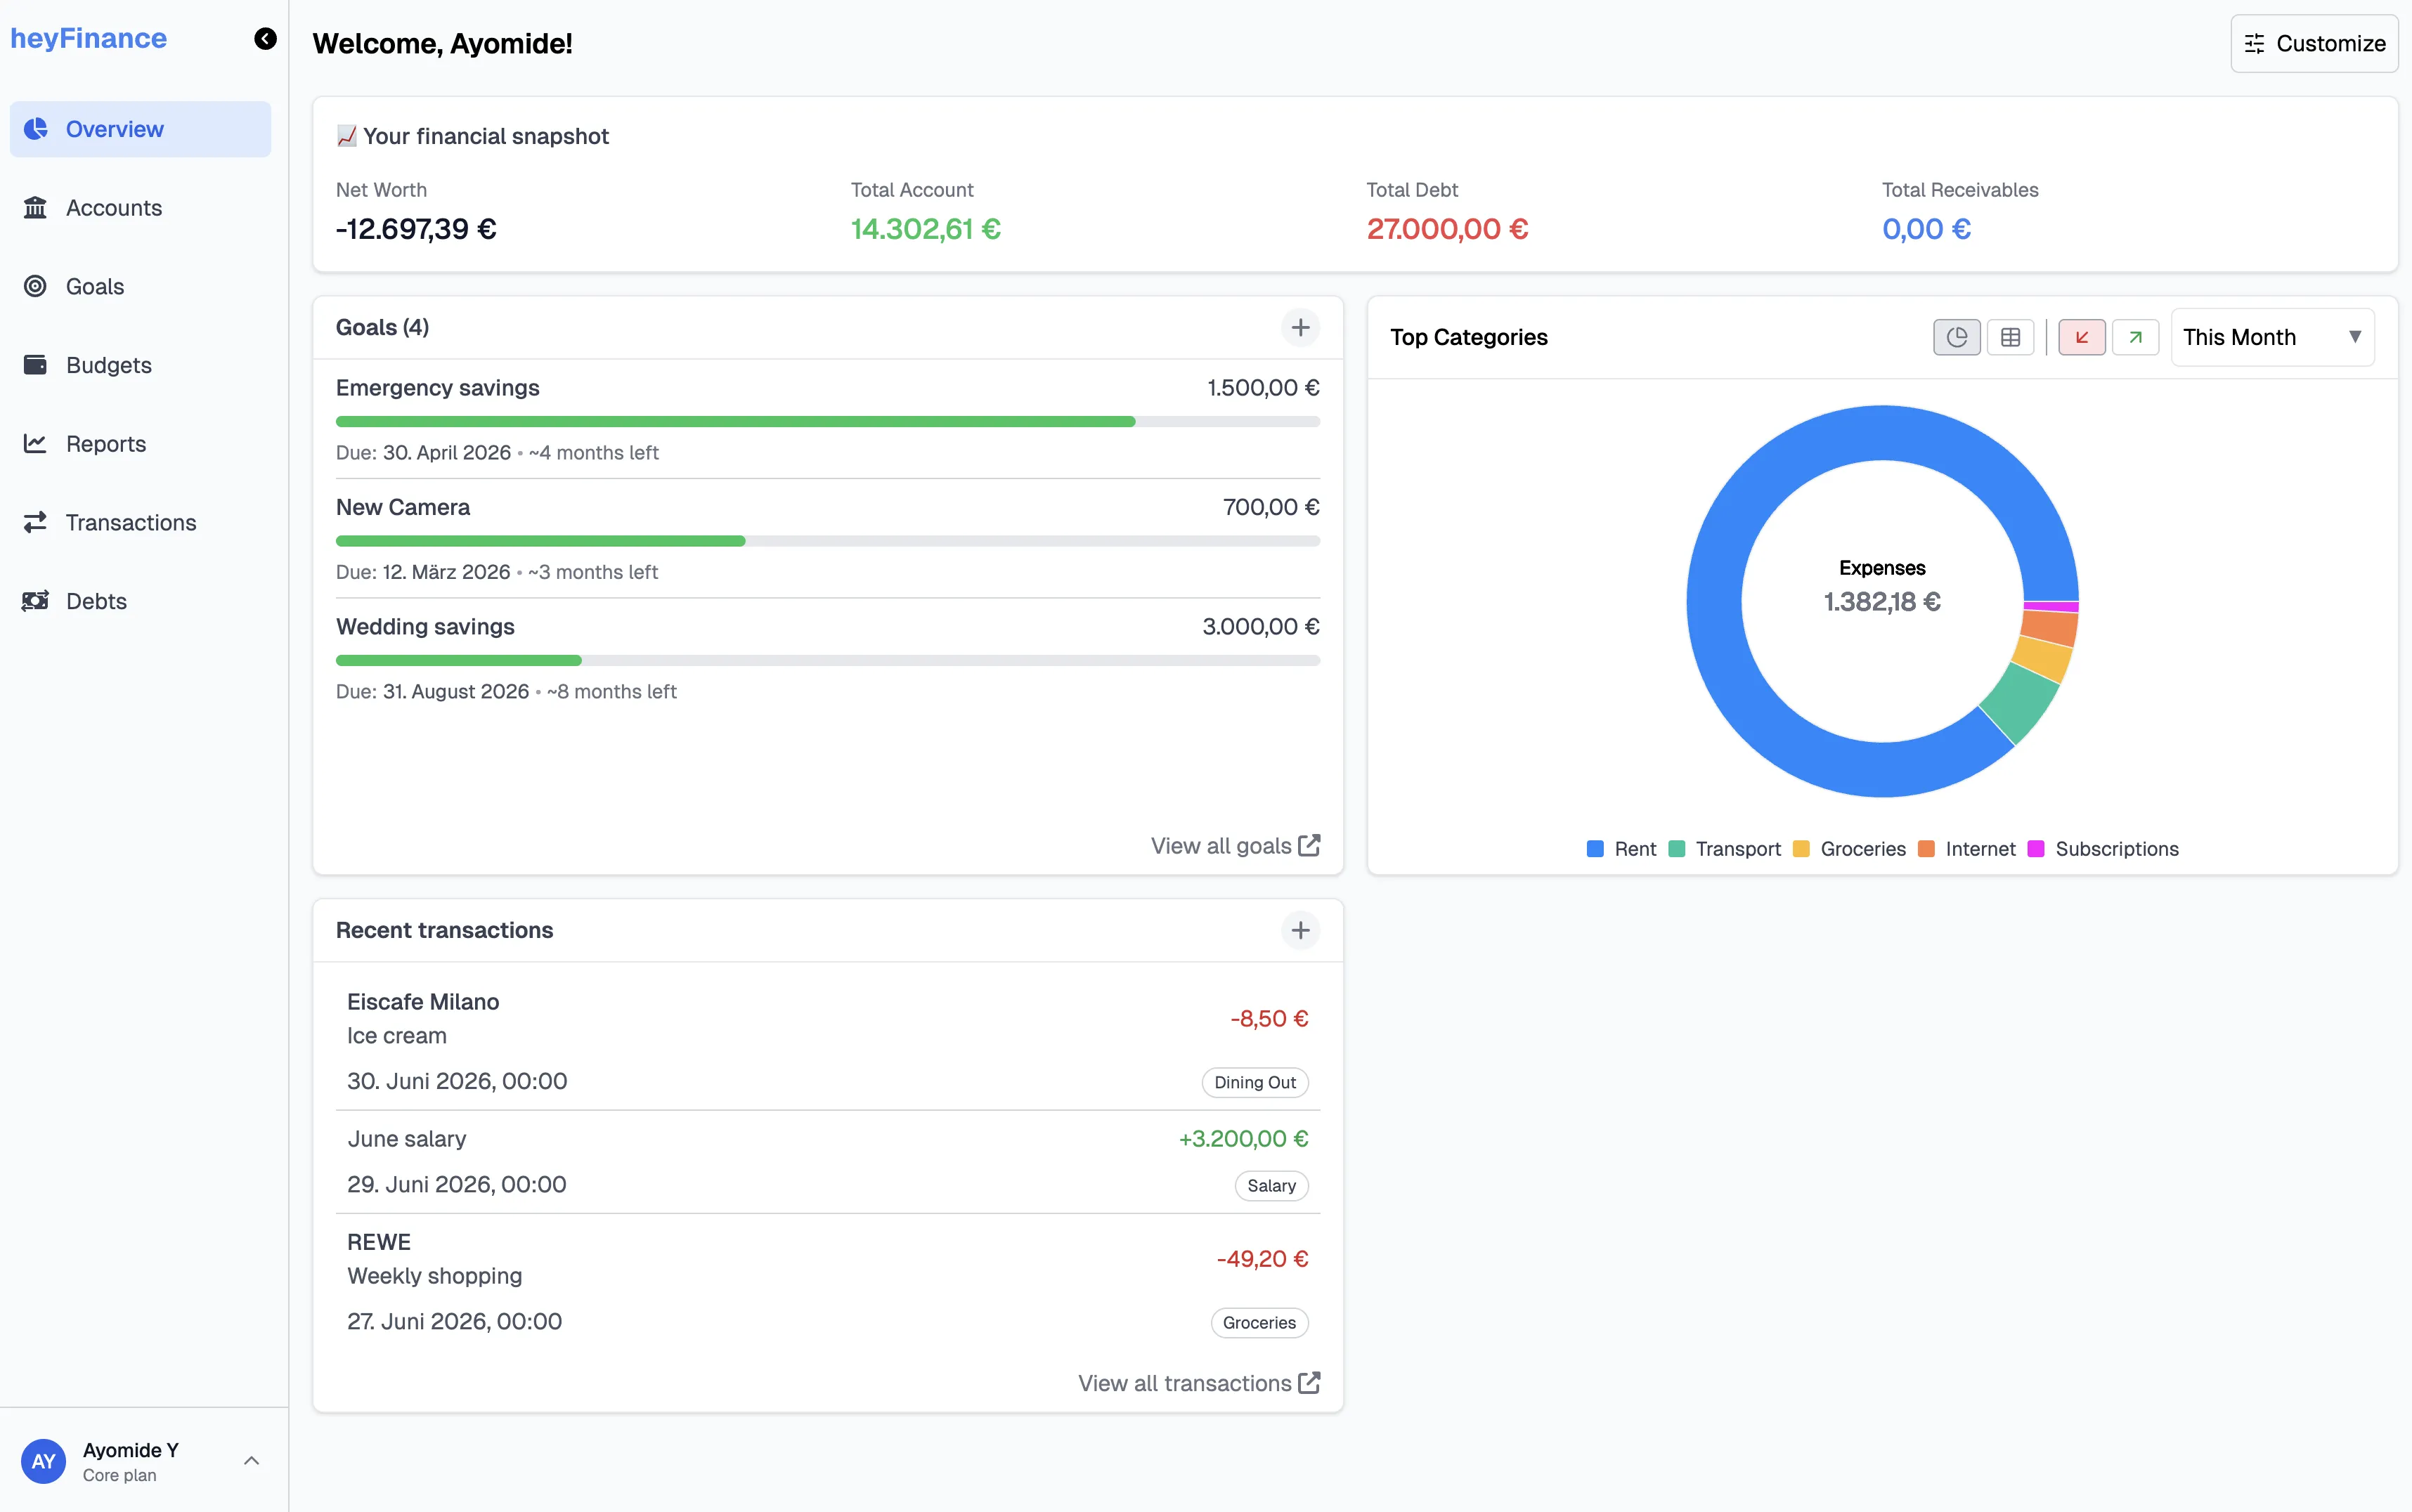
Unsere Planung umfasst 4 Bereiche: Ziele, Schulden, Forderungen und das Budget, das alles zusammenhält. Ich erkläre aber auch kurz, wie uns das beim Nettovermögen hilft und wie die Transaktionen alles miteinander verbinden.
Budget
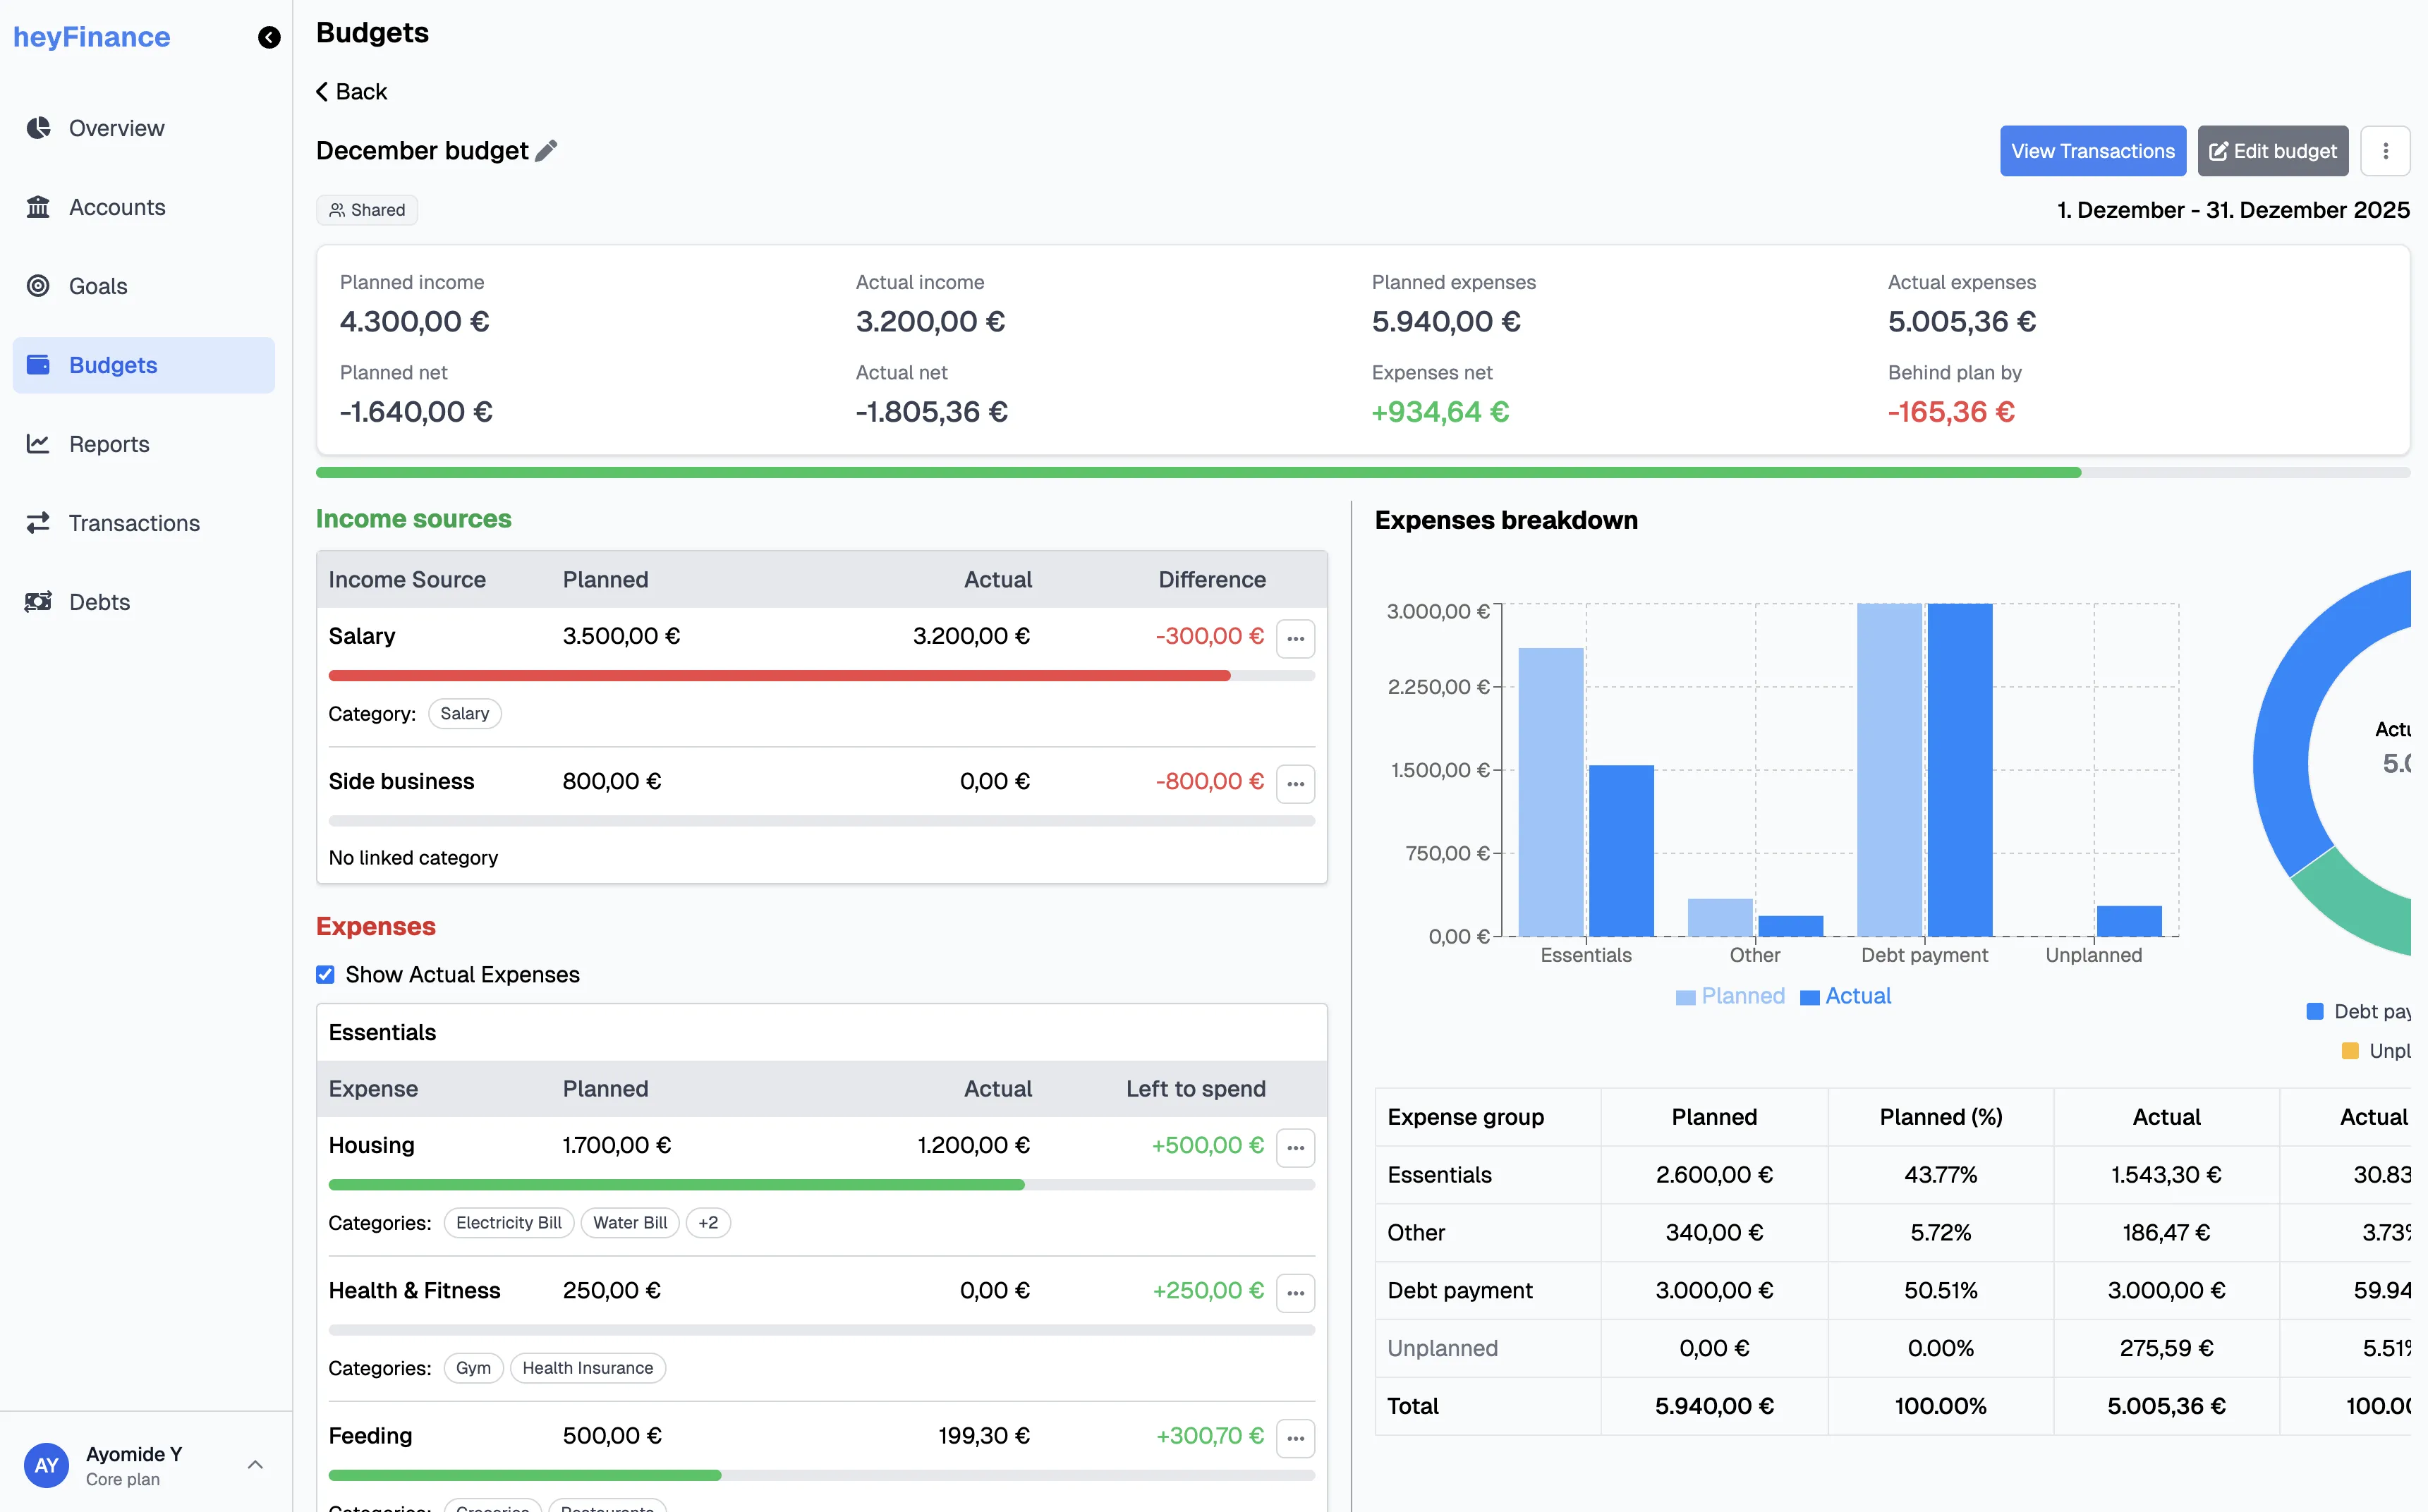
Das Budget sagt uns, was wir in einem bestimmten Zeitraum mit unserem Geld vorhaben. Und das ist wirklich entscheidend, denn es ist wie ein Leitfaden für unsere Finanzen. Eine Landkarte, die uns sagt: „Gib hier aus, aber nicht mehr als diesen Betrag, gib hier nichts aus“ und so weiter.
Ehrlich gesagt liegt das vor allem daran, dass unser Geld (noch) nicht unbegrenzt ist und wir finanzielle Ziele haben, für die wir planen müssen. Beim Budget, und bei der Finanzplanung generell, planen wir nach dem Worst-Case-Prinzip. Wir lassen uns lieber positiv überraschen.
Beim Erstellen beantwortet das Budget im Grunde 3 Fragen:
- Wie viel wollen wir in diesem Zeitraum einnehmen?
- Wie viel wollen wir in diesem Zeitraum ausgeben?
- Was ist die Differenz aus 1 und 2? (Geplanter Saldo) Fügen wir unserem Konto also Geld hinzu? Oder nehmen wir Geld vom Konto, um das Budget zu erfüllen?
Nach unserem Geld-Date beantwortet das Budget dann 5 weitere Fragen:
- Wie viel haben wir in diesem Zeitraum tatsächlich eingenommen?
- Wie viel haben wir in diesem Zeitraum tatsächlich ausgegeben?
- Was war die Differenz aus 1 und 2? (Tatsächlicher Saldo) Haben wir unserem Konto also Geld hinzugefügt? Oder haben wir im Laufe des Monats Geld vom Konto genommen?
- Was war der Unterschied zwischen unseren geplanten und tatsächlichen Ausgaben? (Ausgaben-Saldo)
- Was war insgesamt der Unterschied zwischen geplantem und tatsächlichem Budget? (Tatsächlicher Saldo – geplanter Saldo)
Was wir außerdem richtig gut finden: Unsere Budgets sind anlassbezogen. Wir haben auf jeden Fall 12 Budgets für die 12 Monate des Jahres, aber wenn wir im Juli einen Urlaub planen, haben wir im Juli 2 Budgets: eins für den Monat und eins für den Urlaub.
Wenn wir das Budget am Monatsende durchgehen, verknüpfen wir die Transaktionen für das Monatsbudget mit dem Monatsbudget und die für den Urlaub mit dem Urlaubsbudget.
Mehr dazu, wie Transaktionen alles miteinander verbinden, weiter unten.
Was uns hier sehr hilft: Nach der Planung automatisieren wir viele Ausgaben wie Miete und Investments. Außerdem haben wir Gruppen-Pockets für Ausgaben wie Lebensmittel, Sonstiges usw. und geben aus diesen Pockets aus. Das ist eine richtig coole Funktion von einer unserer Banken, Revolut.
Ziele
Wie ich schon erwähnt habe, ist der Hauptgrund für das Budget, dass unser Geld (noch) nicht unbegrenzt ist und wir finanzielle Ziele haben, für die wir planen müssen.
Unsere Ziele sind die Dinge, auf die wir uns freuen. Es sind finanzielle Meilensteine, die wir erreichen wollen. Und sie können der Sicherheit dienen, dem Vergnügen oder einfach aus Begeisterung entstehen.
Zu unseren Zielen gehören zum Beispiel ein Notgroschen, Ersparnisse für das Eigenkapital einer Immobilie, ein Auto, ein Urlaub, Spenden usw.
Für uns sind Ziele Zuordnungen unserer Konten – entweder als fester Betrag oder als Prozentsatz. Größere Ziele sind meistens auf mehrere Konten verteilt.
Egal, um welche Art von Ziel es geht: Wir legen es in heyFinance an, ordnen es dem richtigen Konto zu, sehen, wie viel wir jeden Monat sparen müssen, und verfolgen den Fortschritt über die Zeit.
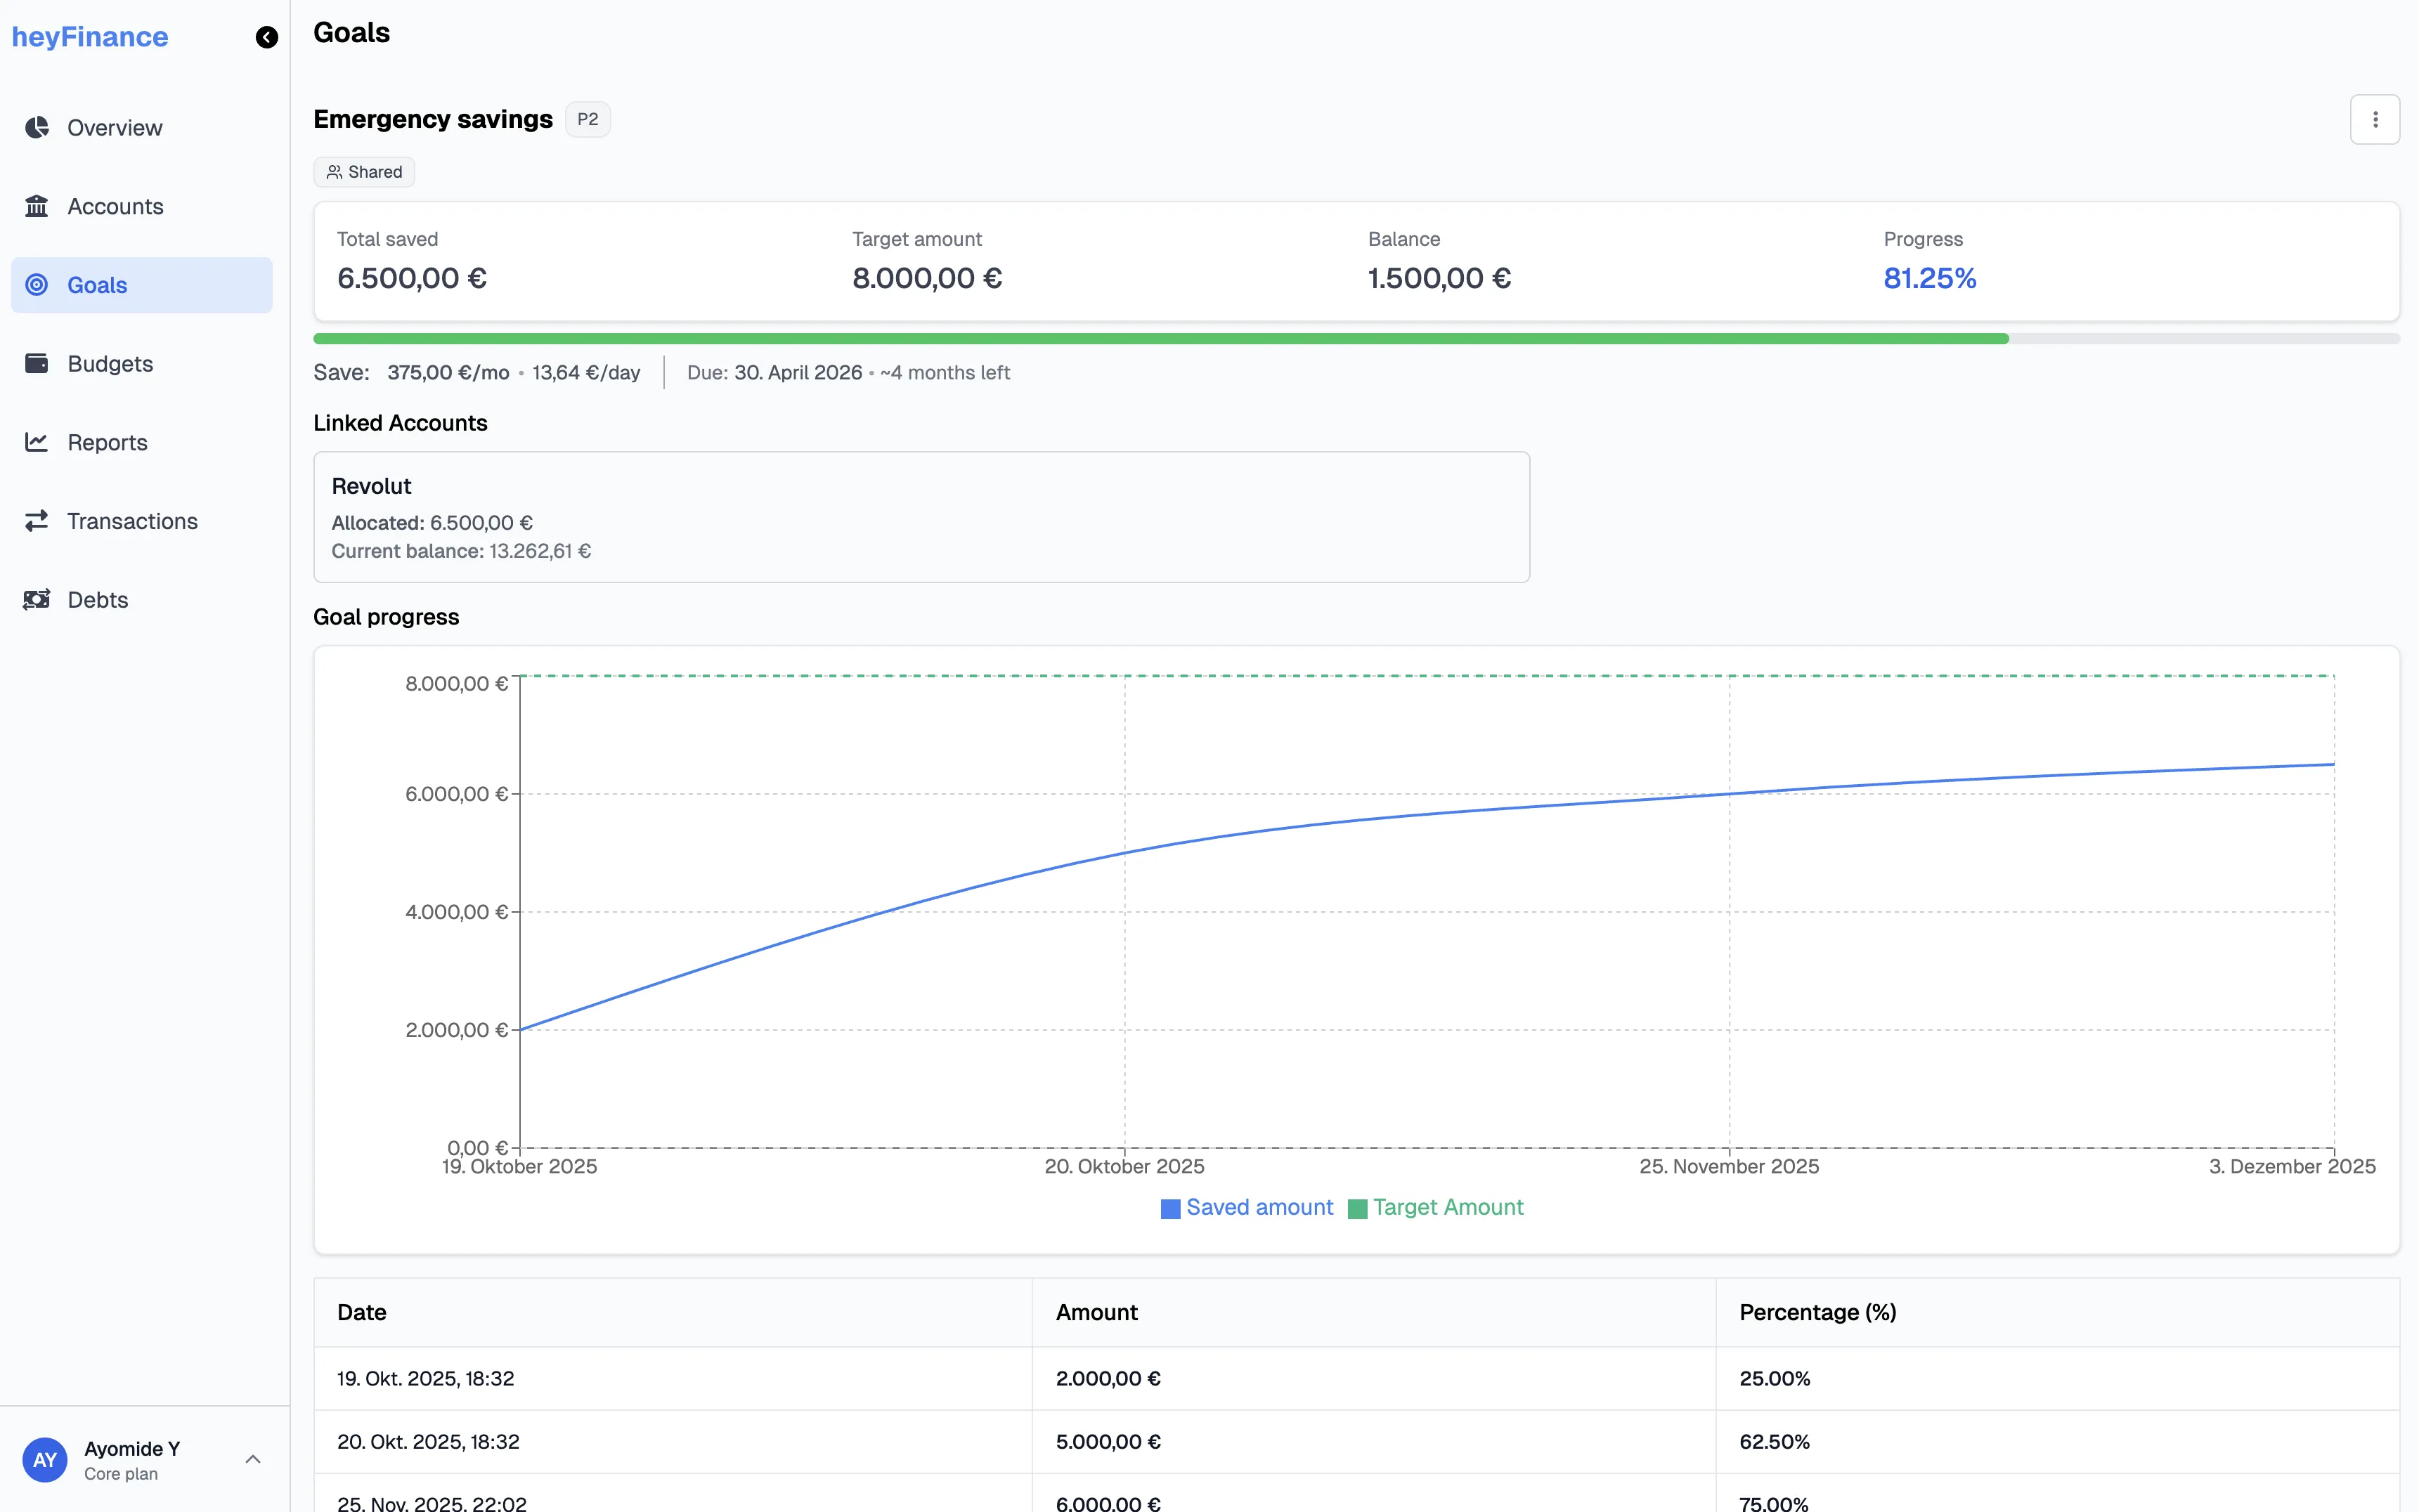
Bei kurzfristigen Zielen hilft uns unser Revolut-Konto sehr, weil wir dort Pockets oder flexible Sparkonten anlegen und bis zu 3 % Zinsen pro Jahr bekommen können – und das Geld jederzeit abheben können.
Unsere langfristigen Ziele liegen meistens verteilt auf Revolut-Sparkonten oder sind über Trade Republic oder Binance investiert.
Wir sind mit keinem dieser Anbieter verbunden; wir nutzen sie einfach selbst.
Schulden
Schulden sind bei uns spannend, weil es nicht nur klassische Schulden sind – wir legen auch Schulden für Verpflichtungen an, die normalerweise nicht Teil unseres Monatsbudgets sind oder einmalig anfallen. Wenn wir zum Beispiel beschließen, einem befreundeten Familienmitglied ein Geschenk zu schicken, und dafür 300 € einplanen, legen wir eine Schuld für das Geschenk an.
Außerdem: Wenn wir das Budget für den Monat erstellen und der geplante Saldo negativ ist, legen wir eine Schuld in genau dieser Höhe an. Diese Schuld löschen wir am Ende des Budgetzeitraums wieder.
Warum wir das machen, erkläre ich beim Nettovermögen.
Forderungen
Forderungen sind bei uns ganz klassisch – Geld, das wir erwarten. Das können echte Darlehen an Personen oder an die Firma sein, die Mietkaution von unserem Vermieter oder ein Bonus von der Arbeit.
Wie gesagt planen wir unsere Finanzen eher vom Worst Case aus. Wir tragen Forderungen zwar in heyFinance ein, um sie zu verfolgen, aber es gibt die Option „vom Nettovermögen ausschließen“, die wir bei den meisten setzen. Außer bei denen, bei denen wir wirklich sicher sind, dass das Geld kommt.
Ansonsten gehen wir davon aus, dass das Geld nicht kommt, und hoffen, positiv überrascht zu werden. Deshalb legen wir auch keine Forderung an, wenn wir das Budget für den Monat erstellen und der geplante Saldo positiv ist.
Nettovermögen
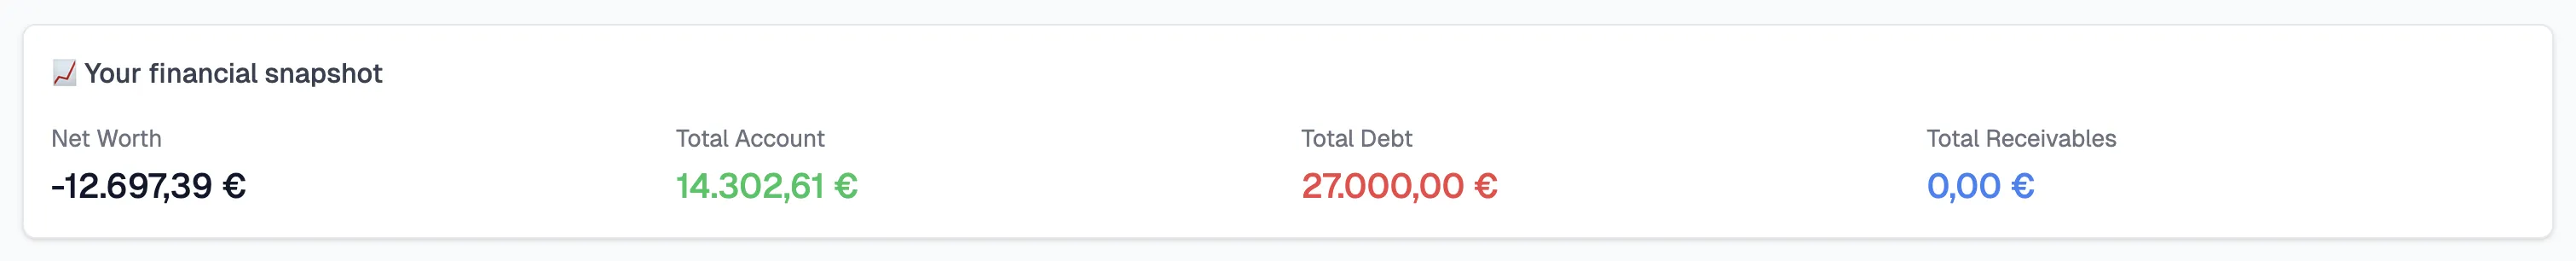
Nettovermögen ist für uns einfach: Summe aller Konten – Summe aller Schulden + Summe aller Forderungen.
Bei den Schulden habe ich erwähnt, dass wir einen neuen Eintrag anlegen, wenn ein Budget einen negativen geplanten Saldo hat. Gehen wir das gemeinsam durch:
Unsere Geld-Dates haben wir zu Beginn eines neuen Monats, sagen wir am 4. Januar 2026:
- Summe der Kontostände – 6.000 €
- Summe der Schulden – 2.400 €
- Summe der Forderungen – 500 €
Nettovermögen = 6.000 – 2.400 + 500 = 4.100 € ✅
Budget für Januar (sagen wir, wir kaufen endlich ein neues Sofa und eine Essgruppe):
- Geplante Einnahmen – 2.000 €
- Geplante Ausgaben – 4.500 €
- Geplanter Saldo = –2.500 €
Wenn wir eine neue Schuld in dieser Höhe anlegen, beträgt unser Nettovermögen 4.100 – 2.500 = 1.600 €
Das sagt uns am 4. Januar im Grunde: Wenn wir alles umsetzen, was für den Monat geplant ist, alle Schulden und Verpflichtungen bezahlen und unsere Forderungen reinkommen, haben wir Anfang Februar immer noch 1.600 €. So denken wir lieber darüber nach, als zu glauben, wir hätten 4.100 €.
Aber wie gesagt schließen wir die meisten Forderungen vom Nettovermögen aus, also sind es 1.600 – 500 = 1.100 € ✅
Das ist auch der Grund, warum unser Planungsstil so einfach ist. Unser Budget steht früh im Monat, unsere Planung geht vom Worst Case aus, und wir schicken das Geld vorab in verschiedene Pockets, aus denen wir ausgeben. Easy!
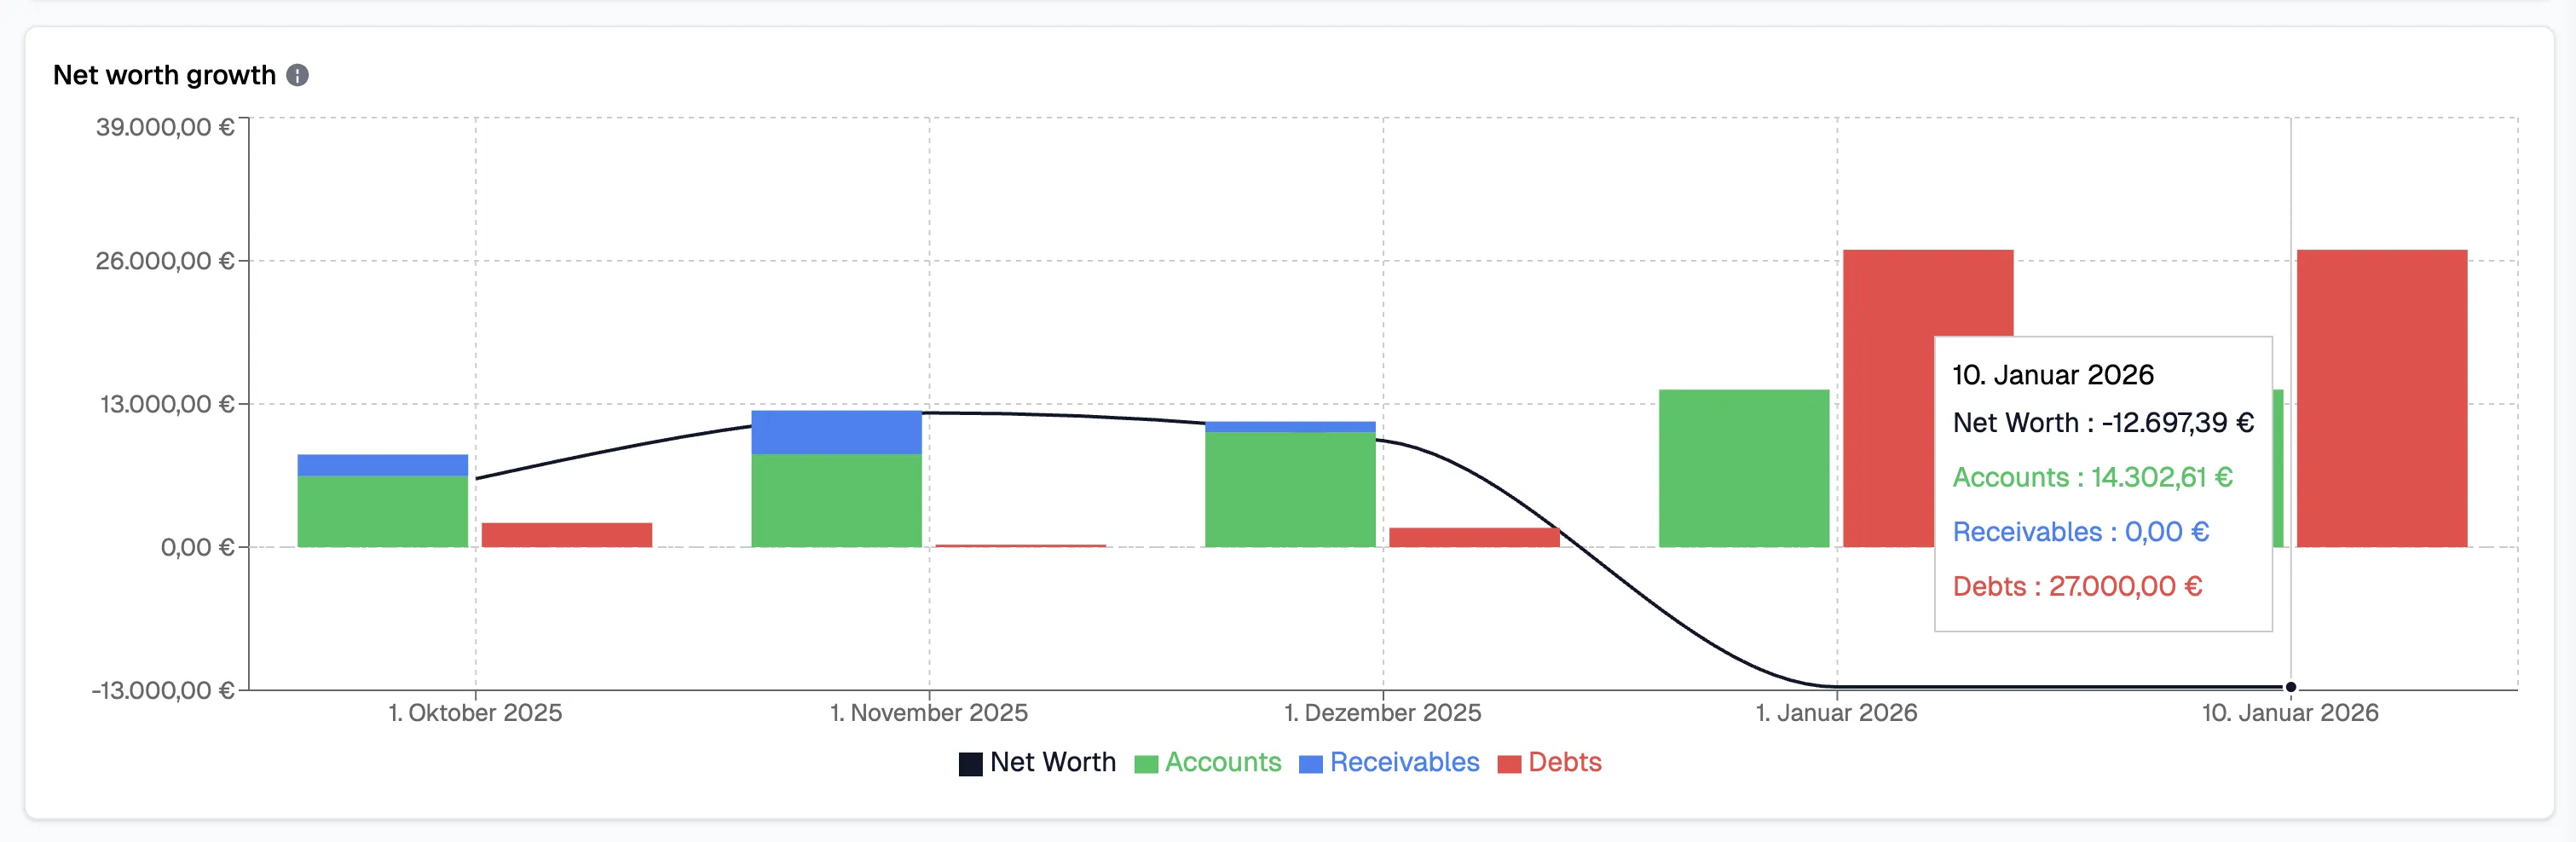
Übrigens lieben wir es, dass wir die Übersicht über unser Nettovermögen in heyFinance sofort sehen. Auch die Entwicklung des Nettovermögens über die Zeit können wir sehen.
Transaktionen
Das ist es, was wirklich alles miteinander verbindet. Ohne Transaktionen ist alles nur ein Plan – die Budgets, Ziele, Schulden und Forderungen.
Bei unserem Geld-Date holen wir als Erstes die Transaktionen des Vormonats in heyFinance. Hier passiert die Magie.
Wir laden sie als CSV von unseren Bankkonten herunter und importieren sie. Bei Konten mit nur wenigen Transaktionen nutzen wir die Funktion zum Hinzufügen mehrerer Transaktionen und tragen sie manuell ein.
Die Transaktionen werden passend kategorisiert und dann mit Budgets, Schulden oder Forderungen verknüpft, je nachdem, was im Monat passiert ist. So sehen wir sofort, wie Plan und Ist bei uns aussehen. Unser Nettovermögen aktualisiert sich automatisch, und wenn im Laufe des Monats Geld in unsere Ziele geflossen ist, aktualisieren wir sie.
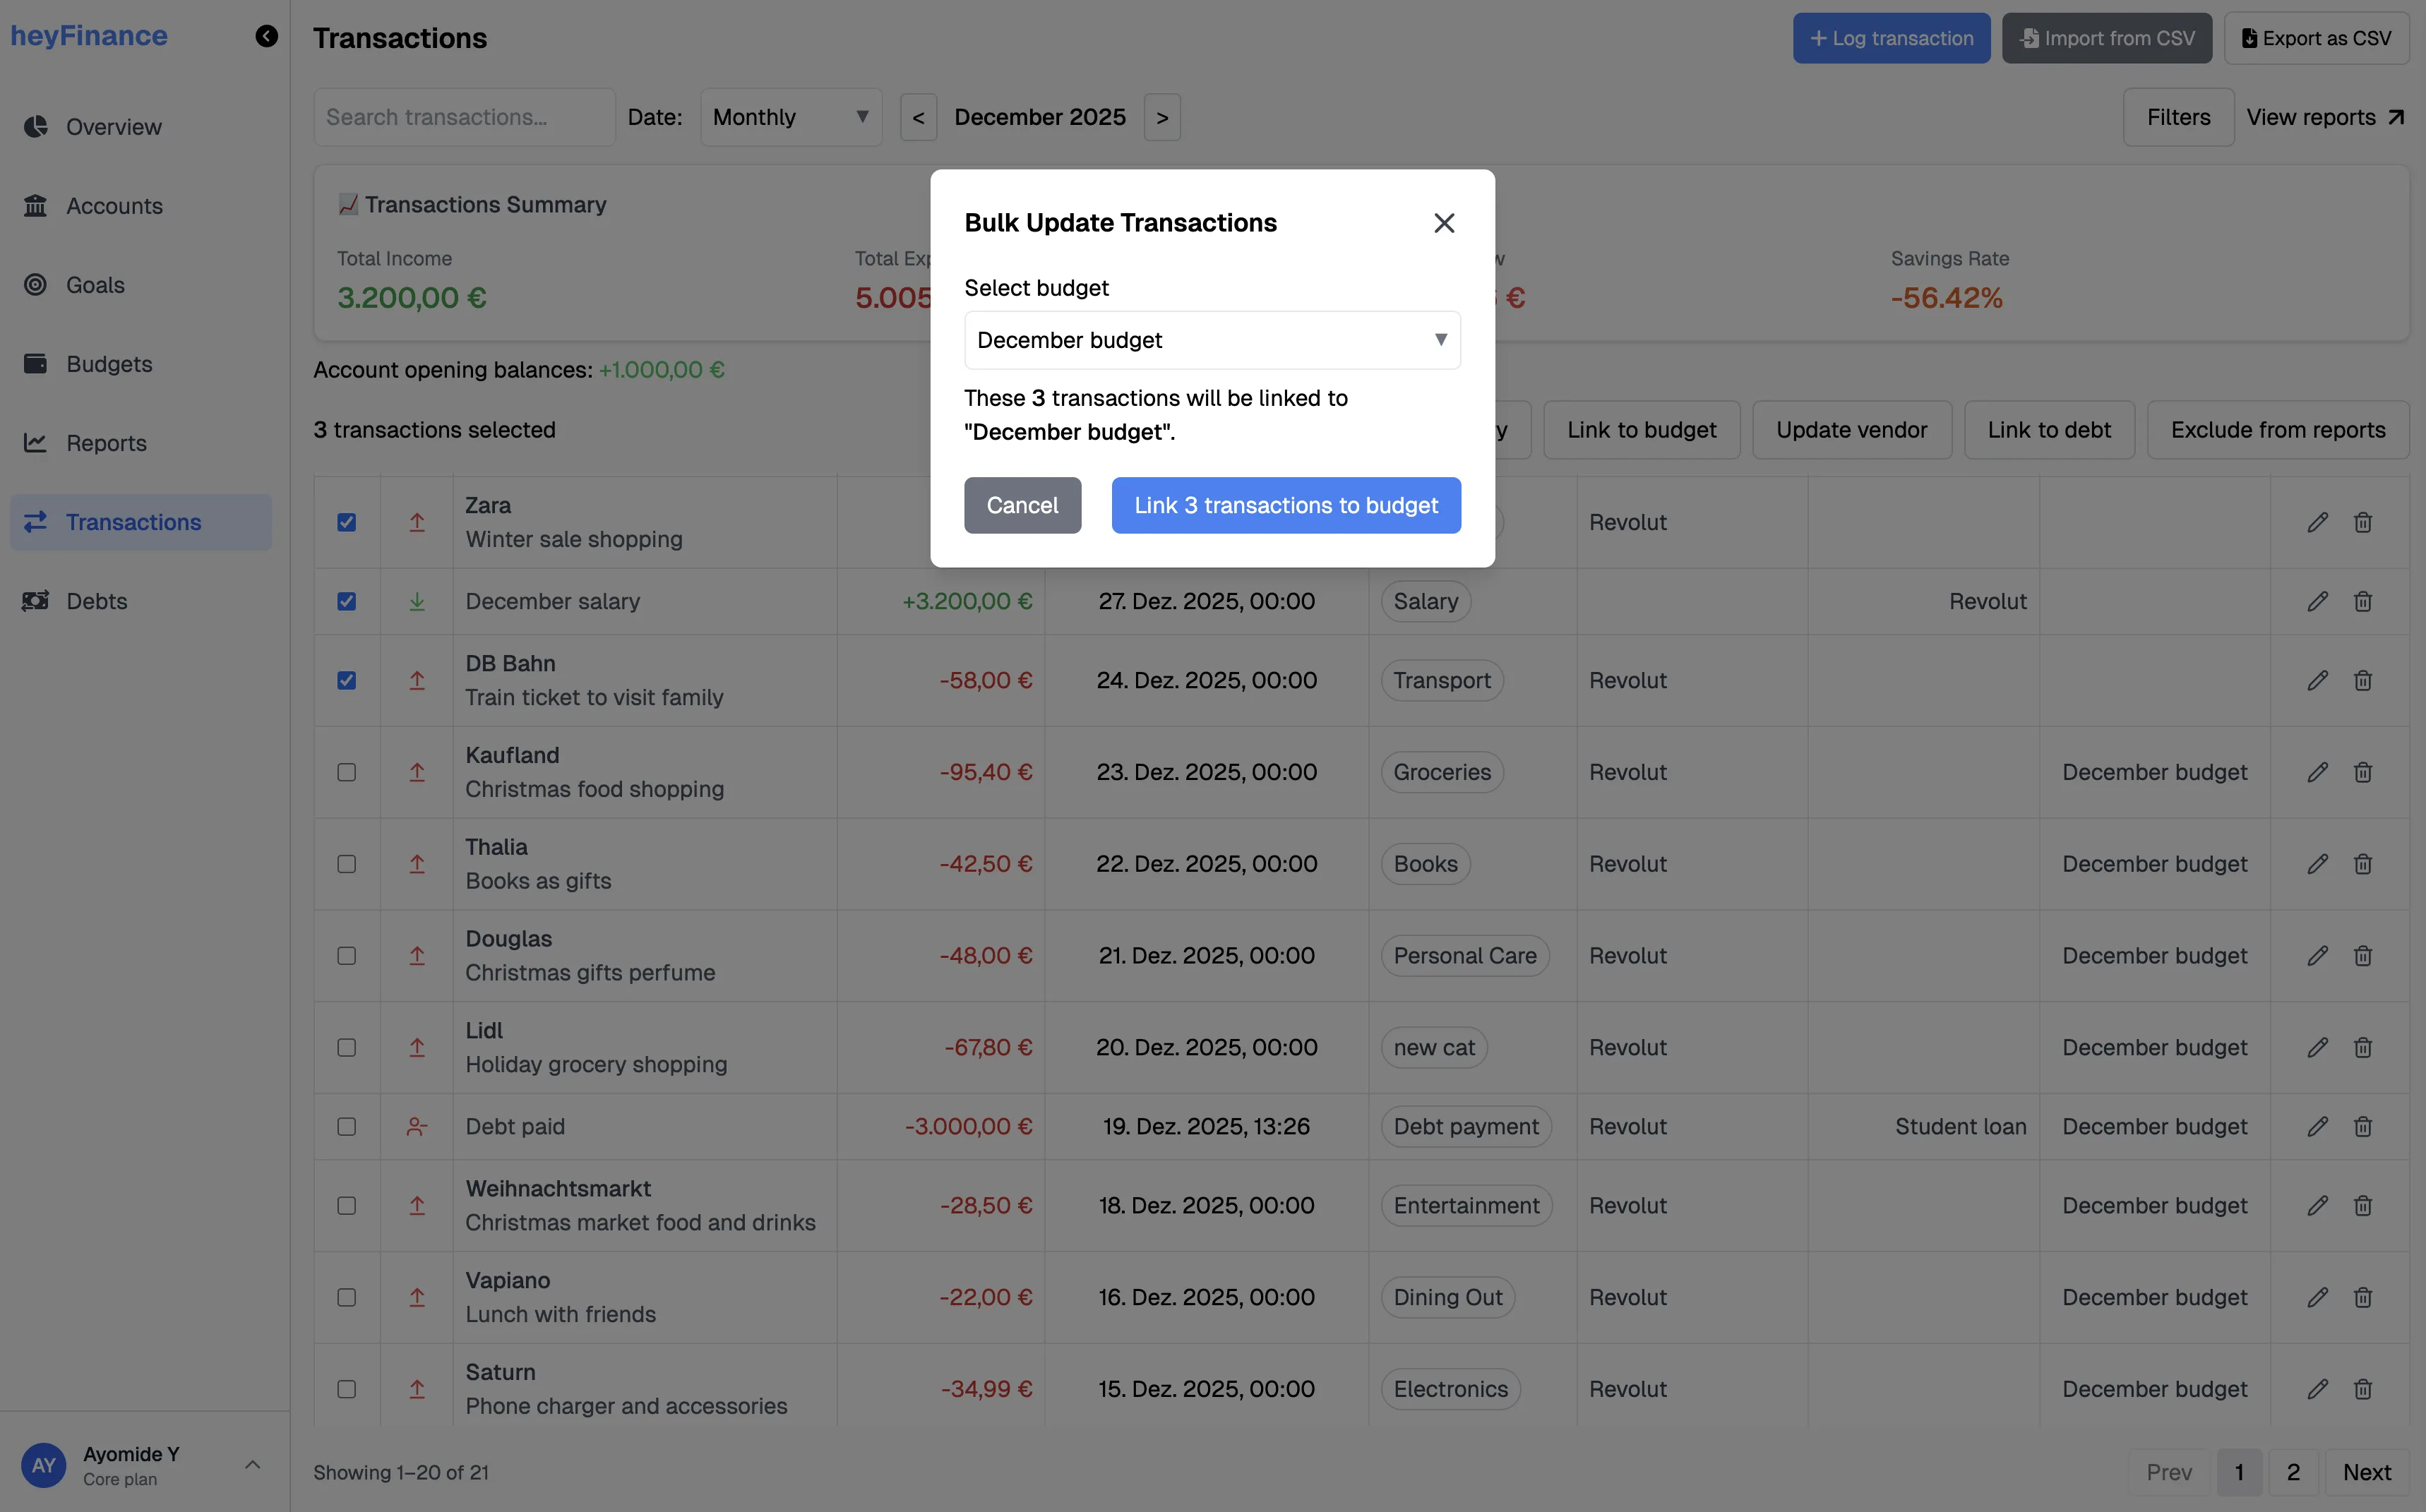
Danach duplizieren wir das Budget, passen ein paar Dinge für den neuen Monat an, und das war’s.
Randnotiz
Noch eine richtig coole Sache: Aktuell müssen Gruppen-Pockets bei Revolut auf persönlichen Konten angelegt werden, sie liegen also auf meinem eigenen Konto. Das heißt, auf meinem persönlichen Konto sind meistens persönliche und Haushaltsausgaben gemischt.
In heyFinance verknüpfen wir deshalb nur die Transaktionen mit dem gemeinsamen Budget, die zum Haushalt gehören. Und das geht, egal von welchem Konto die Ausgabe kam.
Das heißt auch, dass ich ganz einfach sehen kann, wie viel ich für persönliche Ausgaben ausgegeben habe, indem ich nach Kontoinhaber = Ich und Budget = Keins/ein persönliches Budget filtere.
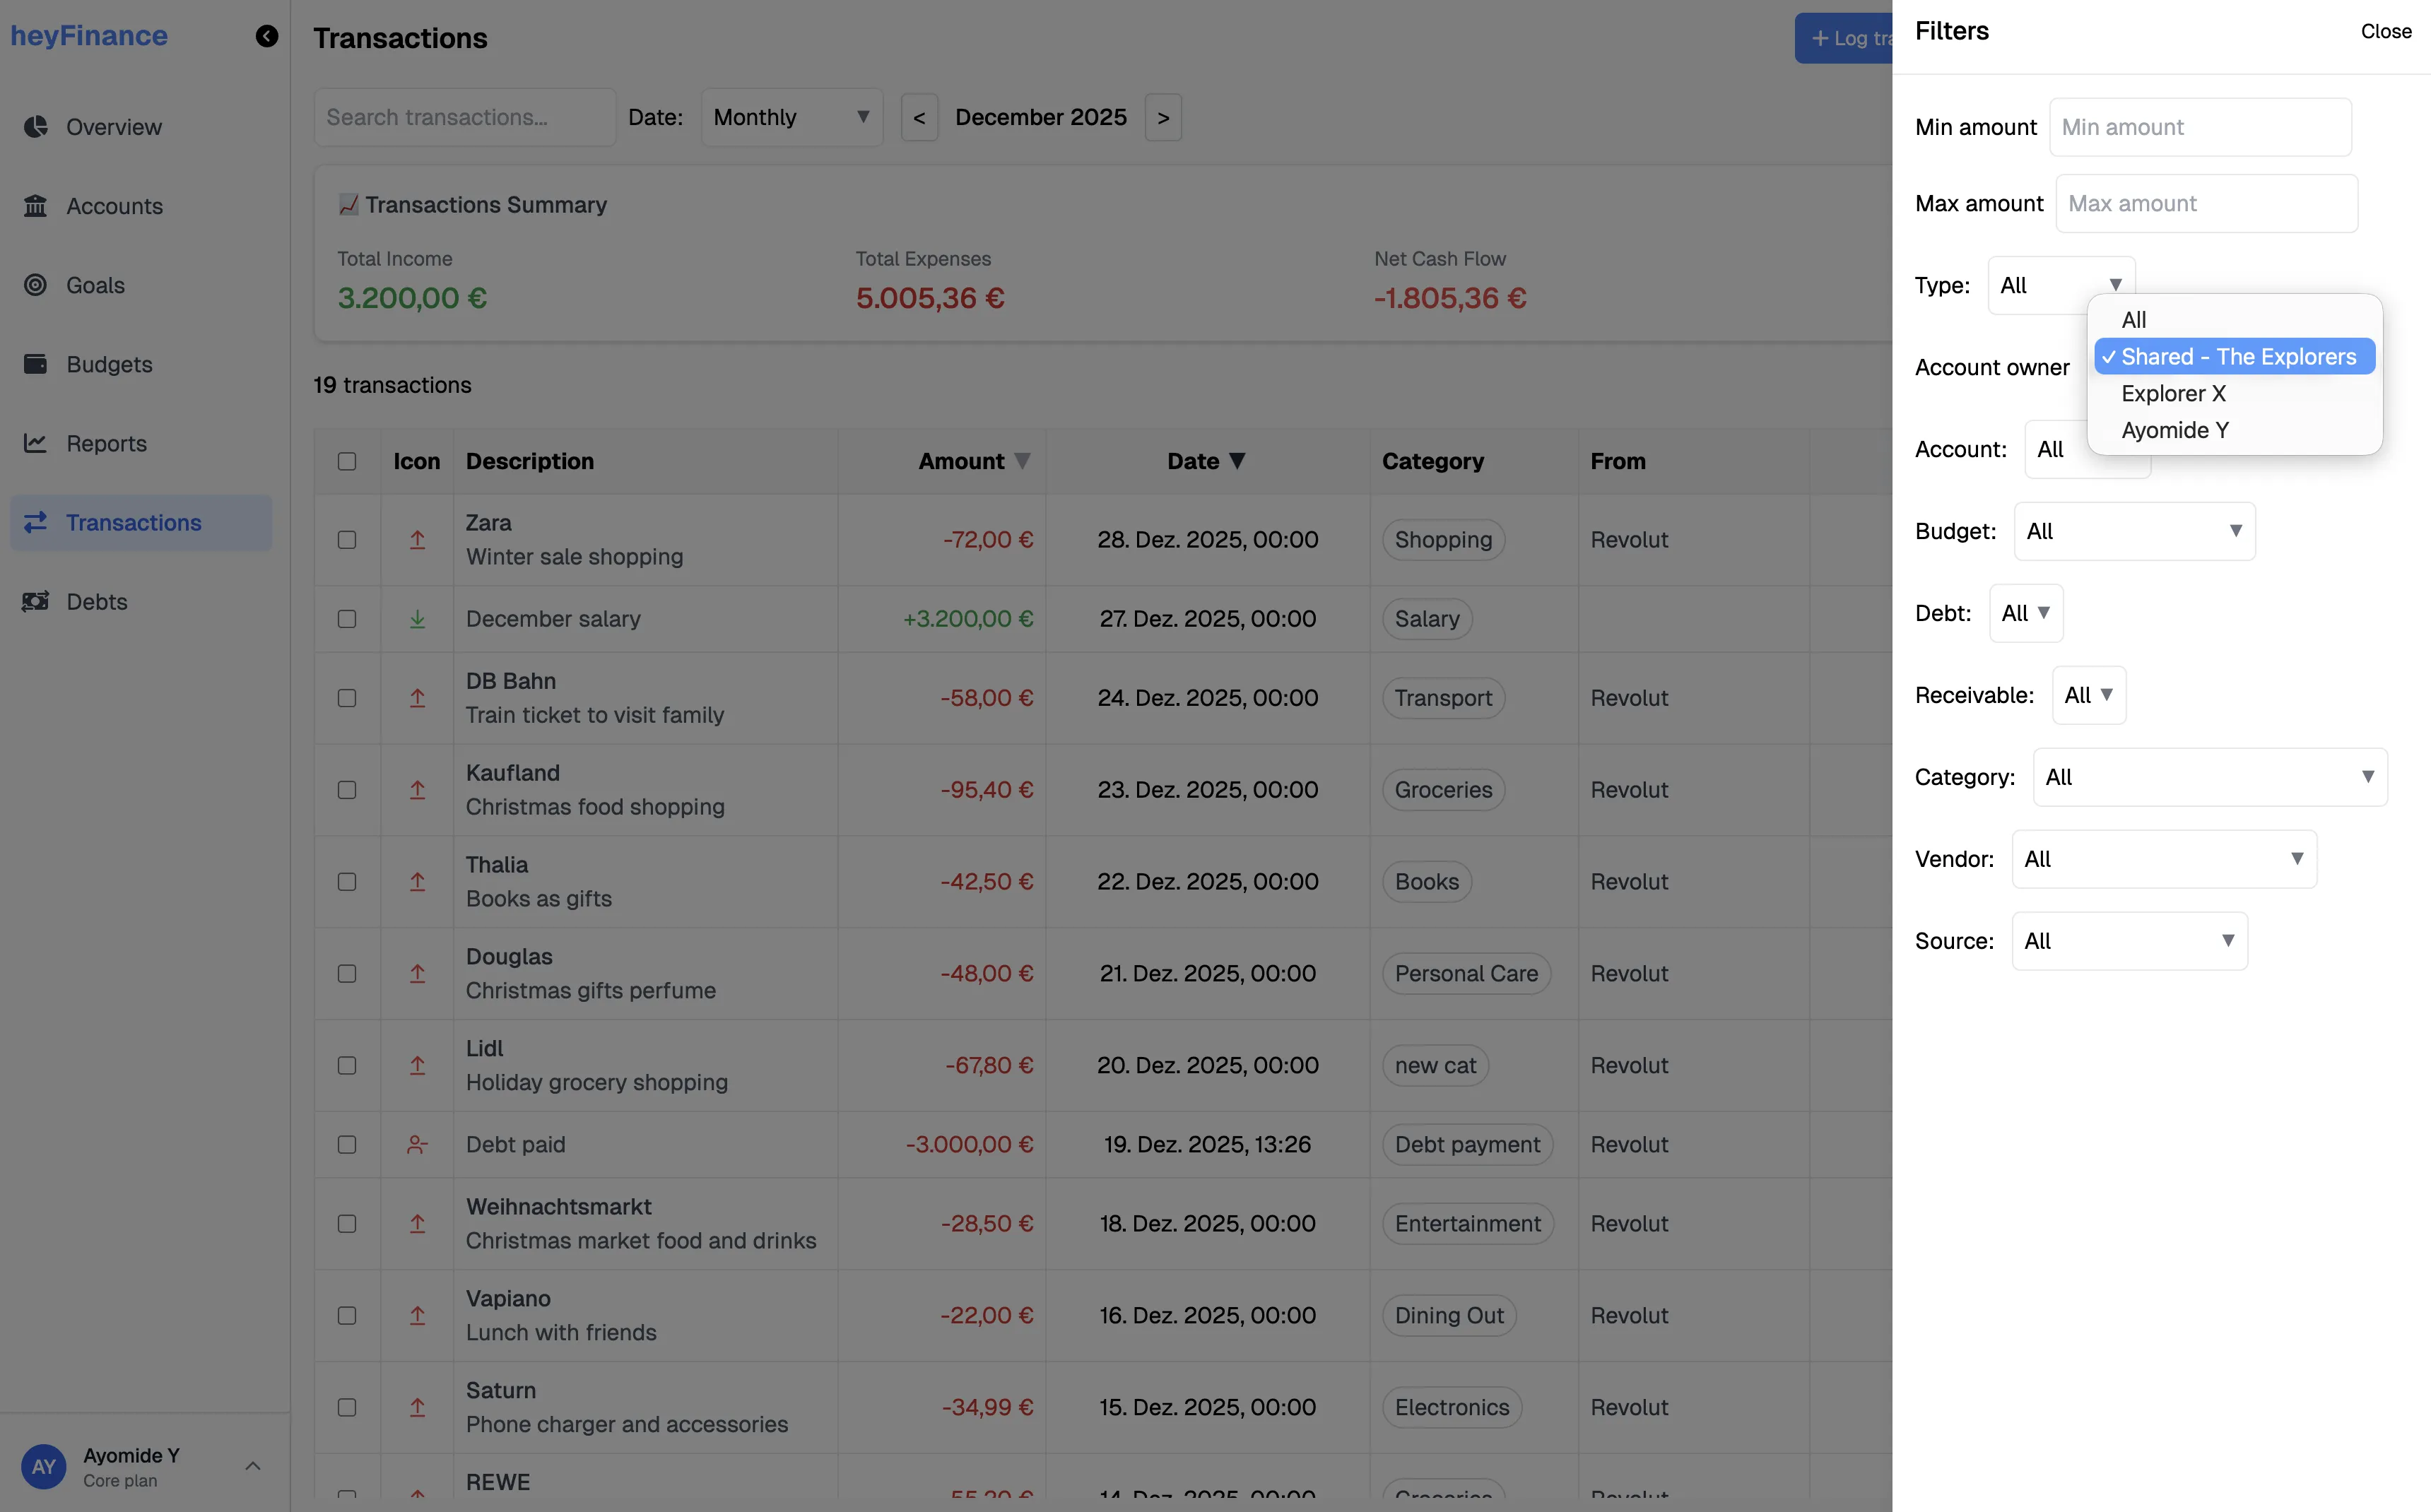
Das kann auch für Paare sehr nützlich sein, die sehen wollen, wie viel jeder Partner zum Haushaltsbudget beigetragen hat.
Und dieses Eigentümer-Prinzip gilt nicht nur für Konten, sondern auch für Ziele, Budgets, Schulden und Forderungen. Ich kann also zusätzlich zu unserem Haushaltsbudget ein persönliches Budget für ein Nebenprojekt haben, an dem ich arbeite. Dasselbe gilt für persönliche Ziele und Schulden.
Zusammengefasst
Wir nutzen heyFinance für unsere gesamte Planung, konkret für Konten, Budgets, Ziele, Schulden und Forderungen. Und dann, um unser Nettovermögen zu verfolgen. Für die Aufteilung unserer Ausgaben nutzen wir außerdem die Gruppen-Pockets von Revolut.
Unser Planungsstil ist einfach. Was uns am meisten hilft: Wir halten uns daran, und wir sind füreinander da.
Ihr glaubt, dieses System könnte auch für euch funktionieren? Erstellt hier ein Konto bei heyFinance.
Wollt ihr genau sehen, wie unsere monatlichen Geld-Dates ablaufen? Hier ansehen
Wenn euch dieser Beitrag gefallen oder geholfen hat, gefällt euch vielleicht auch „Wie wir als Paar über Geld denken“, um unsere Einstellung zu Finanzen zu verstehen.
Geld gemeinsam planen und verwalten
Teilt gemeinsame Ausgaben fair auf, wisst, wohin euer Geld fließt, und plant eure persönlichen Ausgaben getrennt von den gemeinsamen.